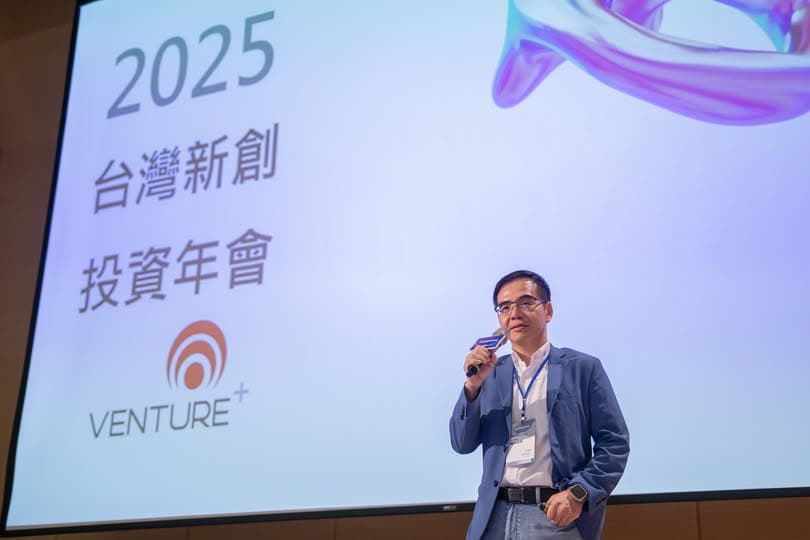
by VENTURE+ 創辦人 Roy Chuang
一、自我介紹與背景
莊豐賓過去 20 年跨足 產業經營、創業、企業投資與創投基金管理:
曾任捷運局數據分析師、貿易公司、上市公司財務長。
30 歲後原本決定不再創業,但因緣際會加入新事業單位,最後 spun off 成新公司並成功上市。
在 91APP 任職財務長六年後,創業成立 Venture Plus,定位為「新型態的創投基金」。
二、三頂帽子:不同角色的視角
莊豐賓以「帽子」來比喻三種角色的思維差異:
1. 經營者:注重產業與組織營運的穩健。 2. 投資人 / 創投:更看重回報率與資本循環。 3. 創業家:追求事業成長與價值創造,承受最大風險。
至 他強調:對「新創成功」的定義,每個角色都有不同標準(營收成長、募資成功、IPO、回報率…),但對創投來說,真正的成功是能帶來 正向循環的資本回報。
三、數據觀察與趨勢
1. 台灣新創投資
近十年投資案件數量增加,但資金增速更快 至 平均單案募資額提升至 2.4 倍。
台灣市場上 CVC(企業創投)參與度提升,占比從 66% 上升至 71%;專業 VC 占比則下降。
顯示資金多但「案源集中」,專業創投壓力升高。
2. 國際對比
以 Tesla 案例 說明美國投資回報的極端差異:
A 輪投資人 IPO 時約 20 倍回報,但若持有至今可達 250 倍以上。
說明 退出時點與耐心持有 影響巨大。
台灣創投平均回報倍數(1.3 倍)明顯落後全球(1.84 倍)。
3. 台灣退出困境
2000 多家獲投資的新創,真正 IPO 或 M&A 出場者不到 40 家(<2%)。
與美國新創退出率約 4.5% 相比仍有落差。
主因:台灣資本市場規模小,上市公司平均市值僅美國的 1/20。
四、Venture Plus 的做法:主動價值創造
與其只是「被動等待退出」,Venture Plus 採取 主動駕駛式創投:
1. 策略共創:與新創團隊討論市場與成長策略。 2. 體質健檢:每月追蹤公司營運,找出 bottleneck 並修正。 3. 價值加速:針對關鍵風險補強,對優勢資源加碼投入。
與傳統創投只「投錢」不同,他們強調「投後協助」。
已經完成 4 家 IPO、1 家 FBO(外部併購)、1 家獨角獸投資,並持續布局 AI、數位轉型與硬體新創。
五、給台灣新創與投資人的啟示
不能只看募資成功,而要聚焦價值創造。
台灣新創要更快、更健康地成長,必須結合 資本、市場與企業資源。
創投需要更多「主動協助」,而非僅扮演金主角色。
台灣雖然市場較小,但若能建立 正向資本循環,依然有機會培育出不輸 Tesla 的案例。